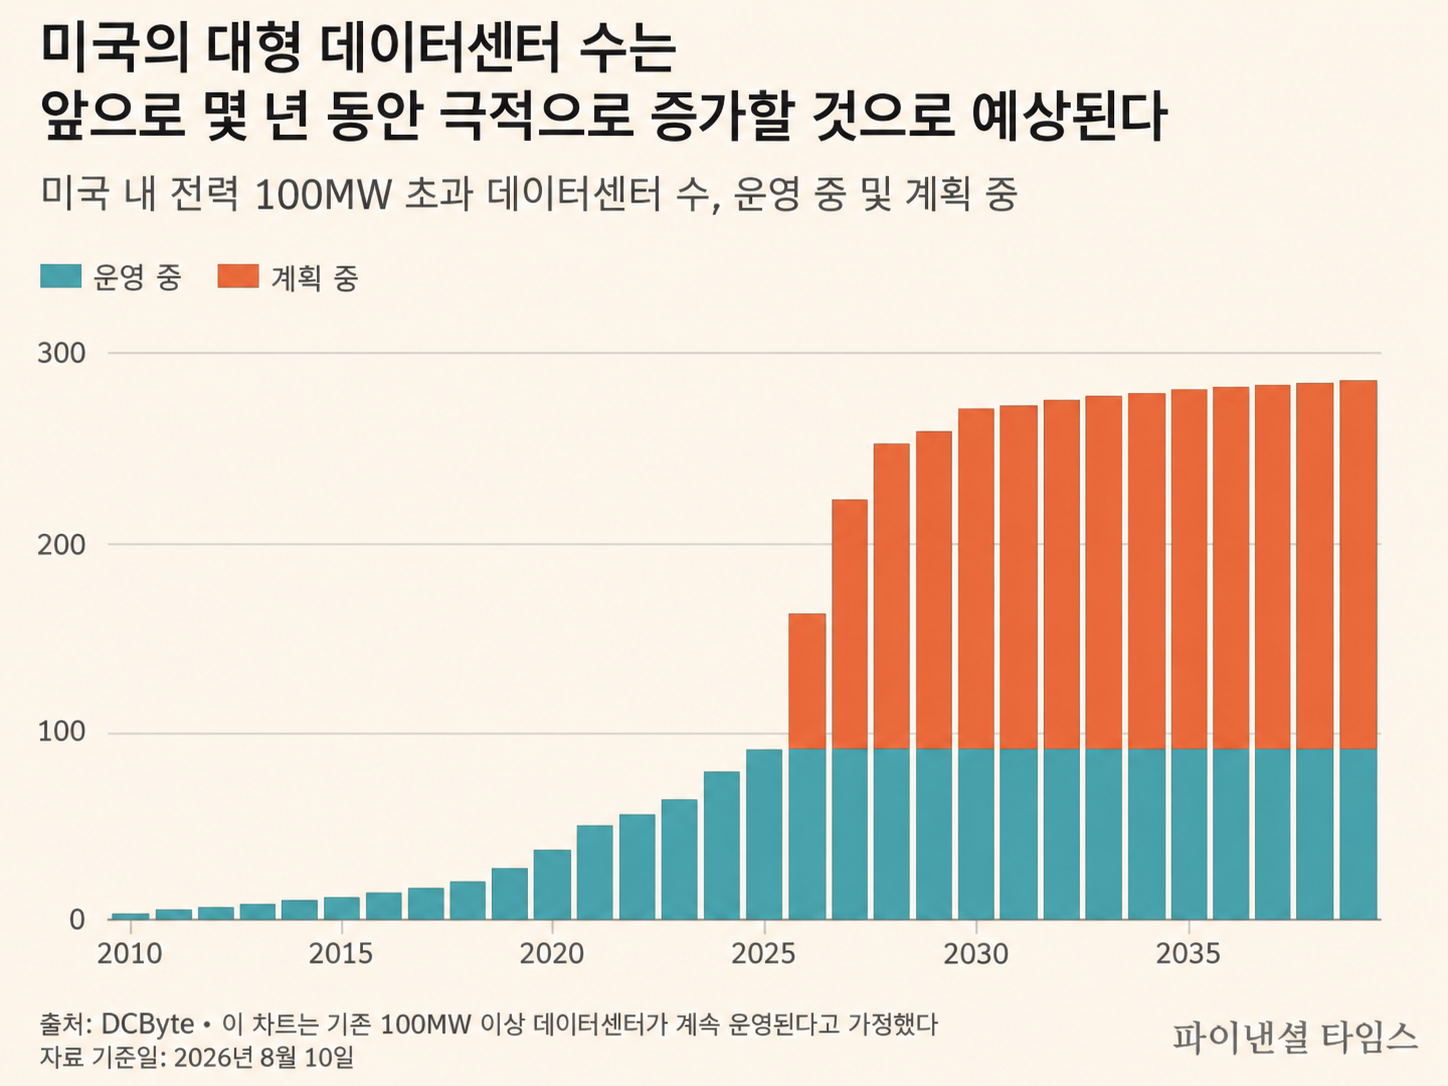
미국 경제는 다른 주요 7개국(G7) 경제보다 빠르게 성장하고 있다. 그러나 그 동력은 인공지능(AI) 모델과 데이터센터, 그리고 AI와 관련된 각종 반도체와 기술에 쏟아붓는 막대한 투자다.
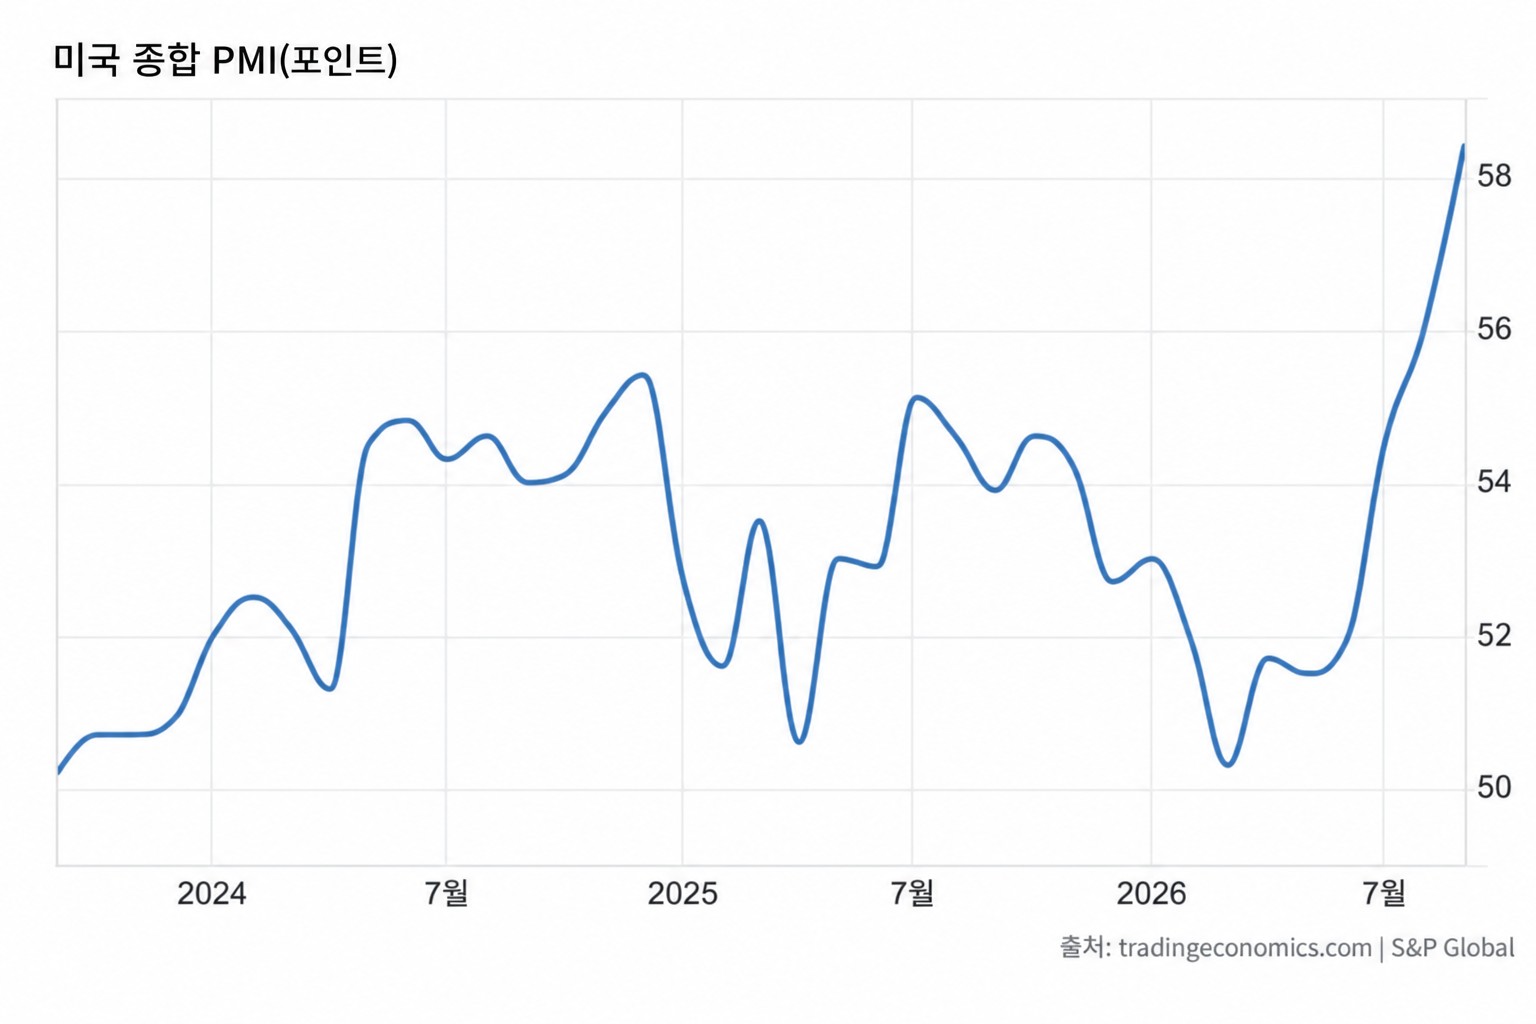
미국의 종합 구매관리자지수(PMI)는 8월 56에서 58.4로 상승했다. 2021년 7월 이후 민간 부문 경제활동이 가장 빠르게 확장했으며, 성장세가 4개월 연속 가속했다. 정보서비스를 포함한 서비스업이 5년여 만에 가장 큰 폭으로 생산을 늘리며 상승을 주도했고, 제조업도 성장 속도를 높였다. 신규 주문은 2022년 4월 이후 가장 빠른 속도로 늘었고, 제조업 고용 증가세는 2021년 2월 이후 가장 강했다.
지난 6월 나는 AI가 미국 경제에 사실상 ‘하나의 거대한 거래’에 불과하다고 썼다. 그러나 9월이 된 지금 돌이켜보면 그 표현조차 과소평가였던 것 같다. AI 인프라 구축은 미국 역사상 가장 큰 경제적 도박으로 치닫고 있다. 19세기 철도, 20세기 고속도로망, 21세기 인터넷처럼 과거 미국의 거대한 인프라 사업에 투입했던 자금마저 압도할 규모다.
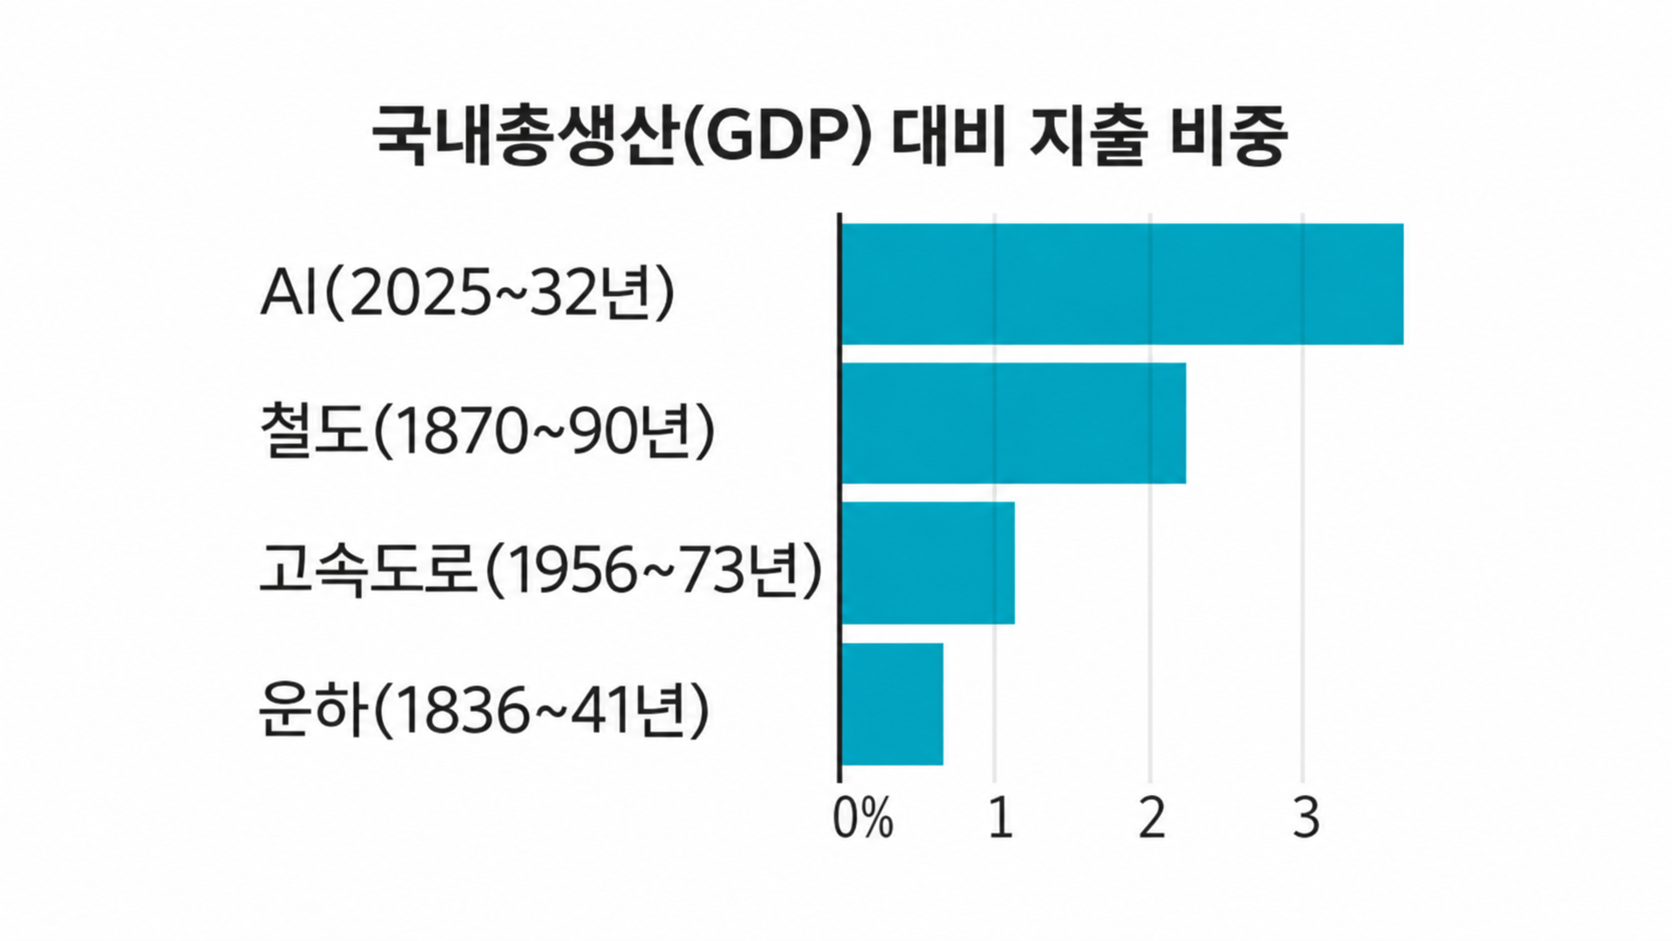
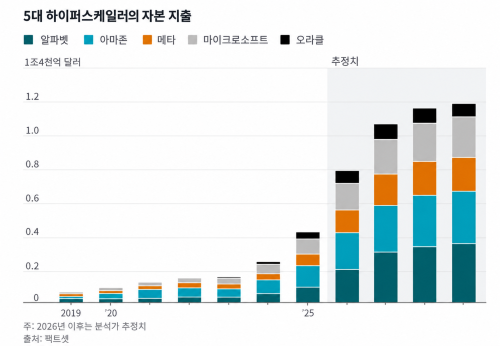
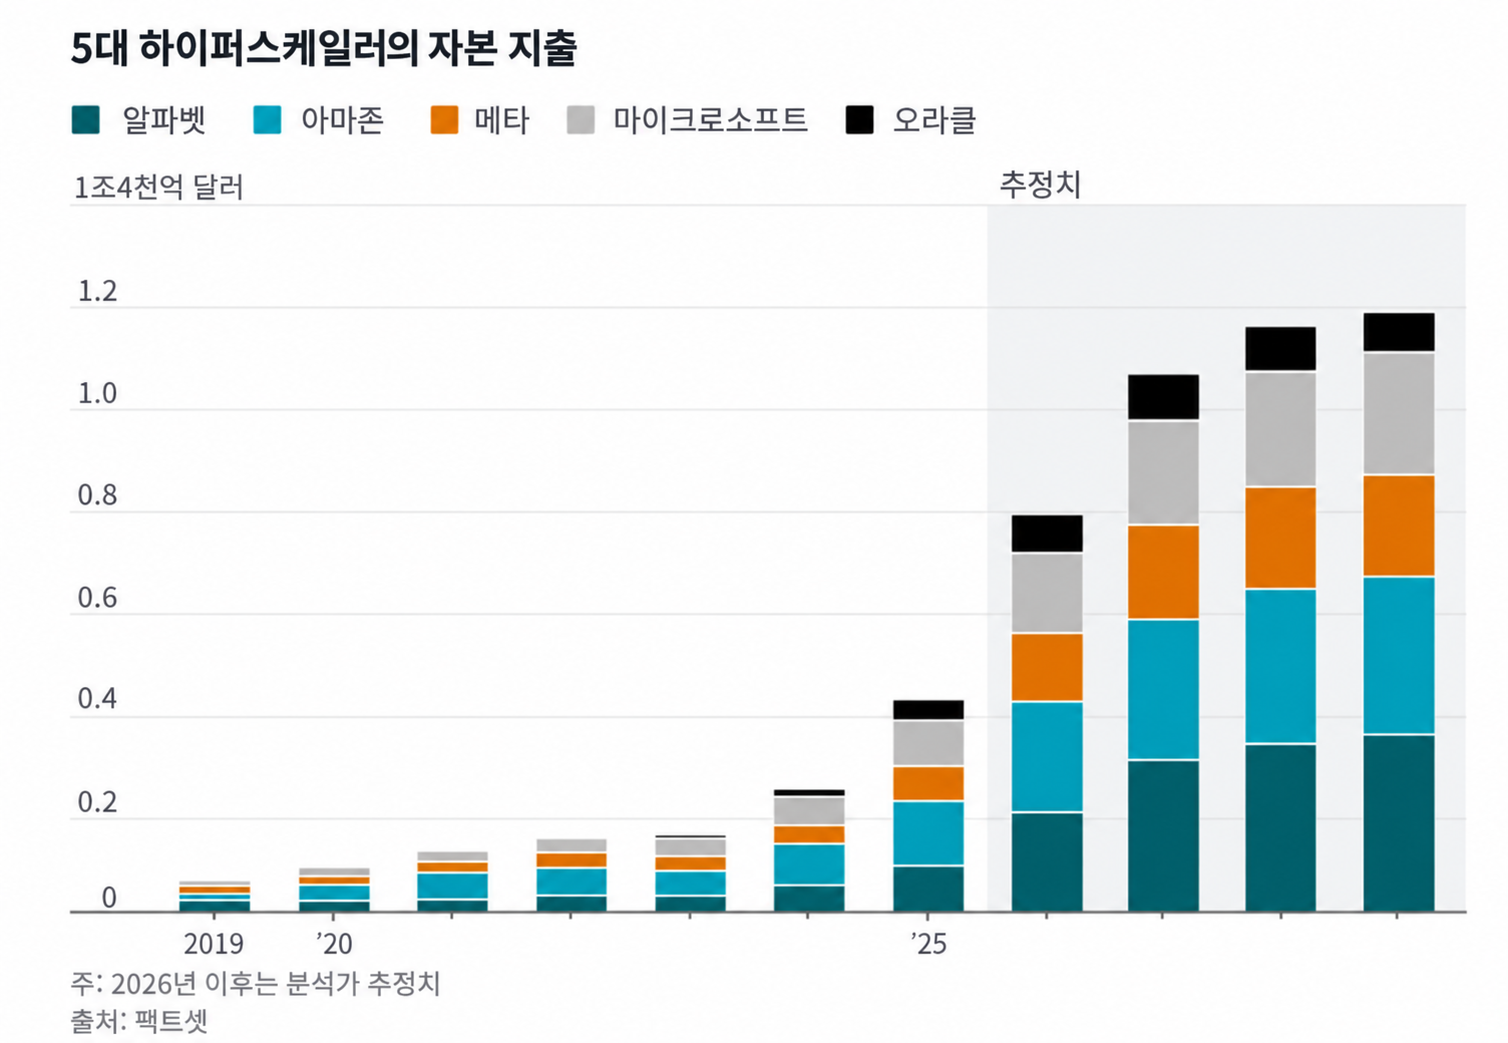
팩트셋(FactSet)에 따르면 이른바 ‘하이퍼스케일러’ 5곳인 알파벳(Alphabet), 아마존닷컴(Amazon.com), 메타 플랫폼스(Meta Platforms), 마이크로소프트(Microsoft), 오라클(Oracle)의 자본지출은 2029년까지 4년 동안 4조 2,000억 달러에 이를 것으로 분석가들은 추정한다. 브루킹스연구소의 새로운 추산에 따르면 데이터센터 지출은 운하와 철도, 전력망 건설에 들어간 비용을 모두 합친 것보다 많으며, 2025년부터 2032년까지 총 10조 3,000억 달러에 이를 전망이다. 연평균으로 국내총생산(GDP)의 무려 3.6%에 해당한다. 미국 경제가 단일 산업의 인프라 확장에 이처럼 크게 의존한 적은 없었다.
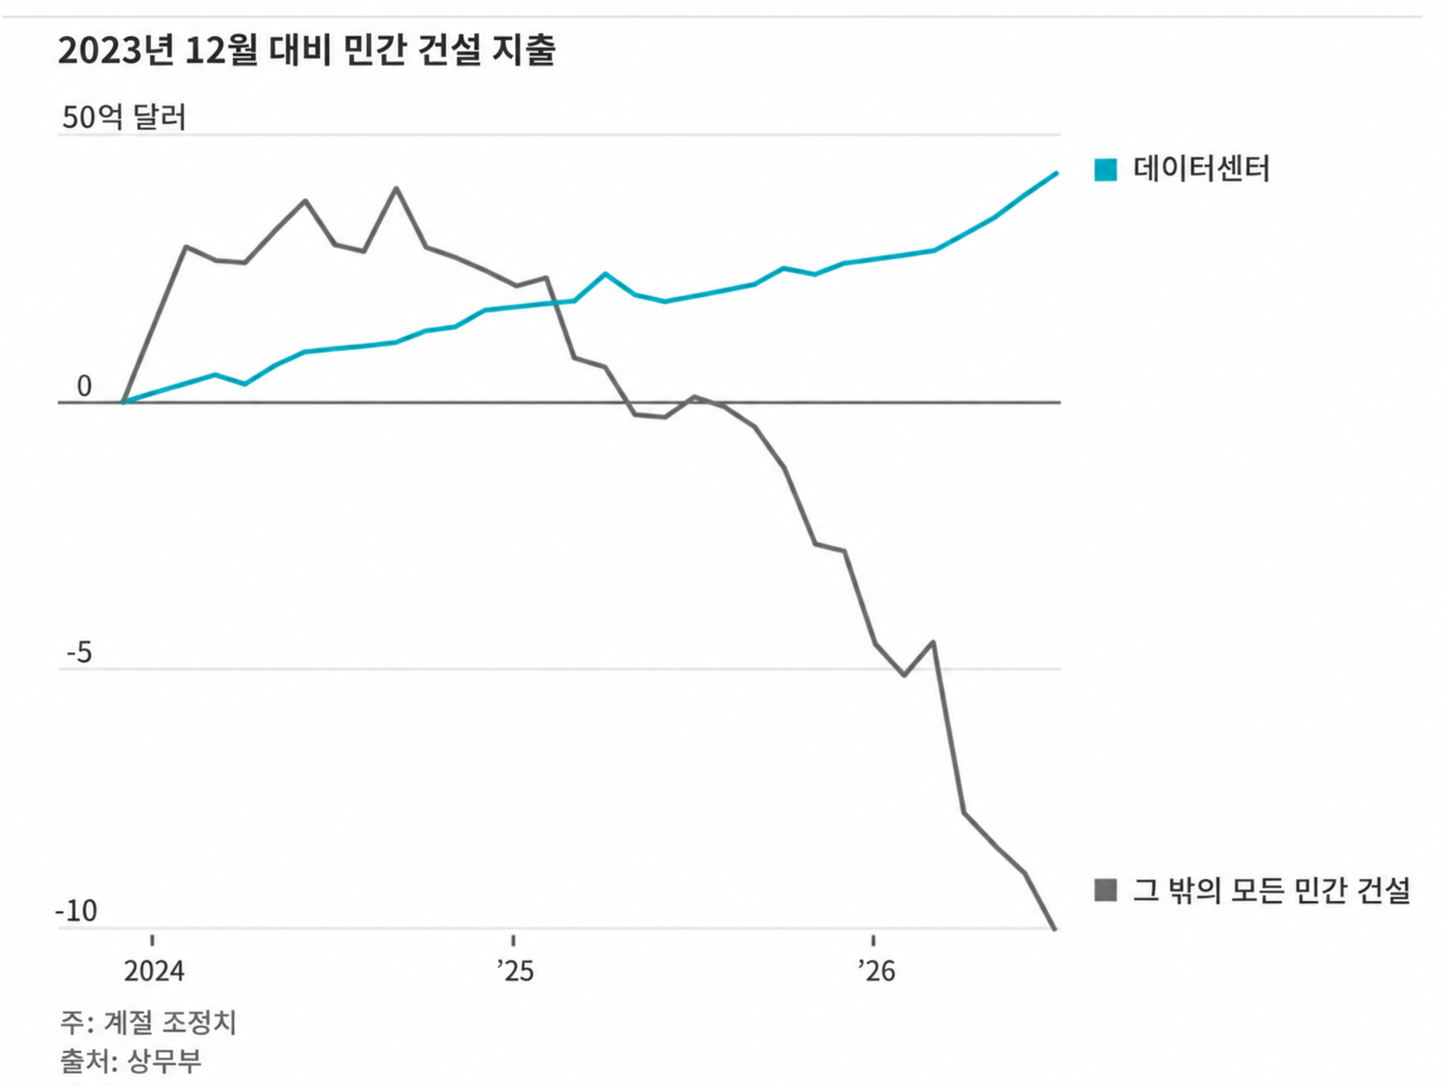
7월까지 민간 데이터센터 건설에 370억 달러를 지출했지만, 대부분은 아직 가동조차 하지 않았다.
반면 주택, 아파트, 쇼핑센터 등을 포함한 다른 모든 분야의 미국 민간 건설 지출은 올해 첫 7개월 동안 전년 동기보다 약 460억 달러 줄었다.
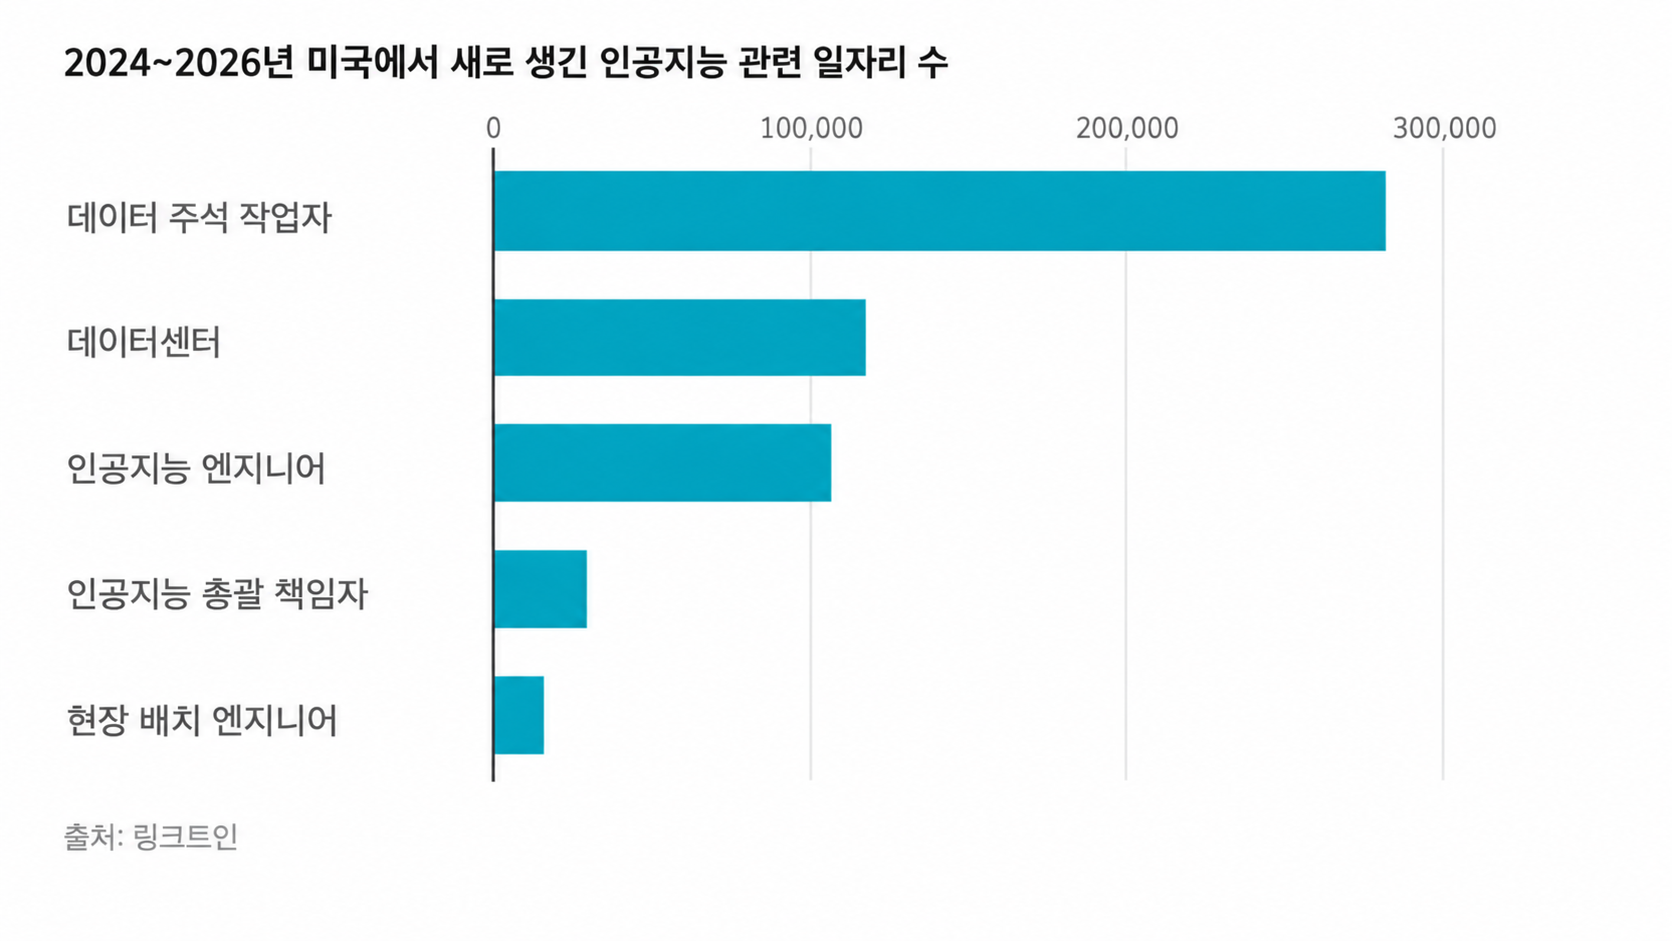
링크드인(LinkedIn) 추산에 따르면 AI 투자는 2023년 이후 신규 일자리 75만 개를 만들어 냈다. 이 일자리들은 보수도 높다. 링크트인에 올라온 AI 관련 채용공고의 연봉 중간값은 약 18만 달러로, 전체 일자리의 8만 달러보다 두 배 이상 높다.
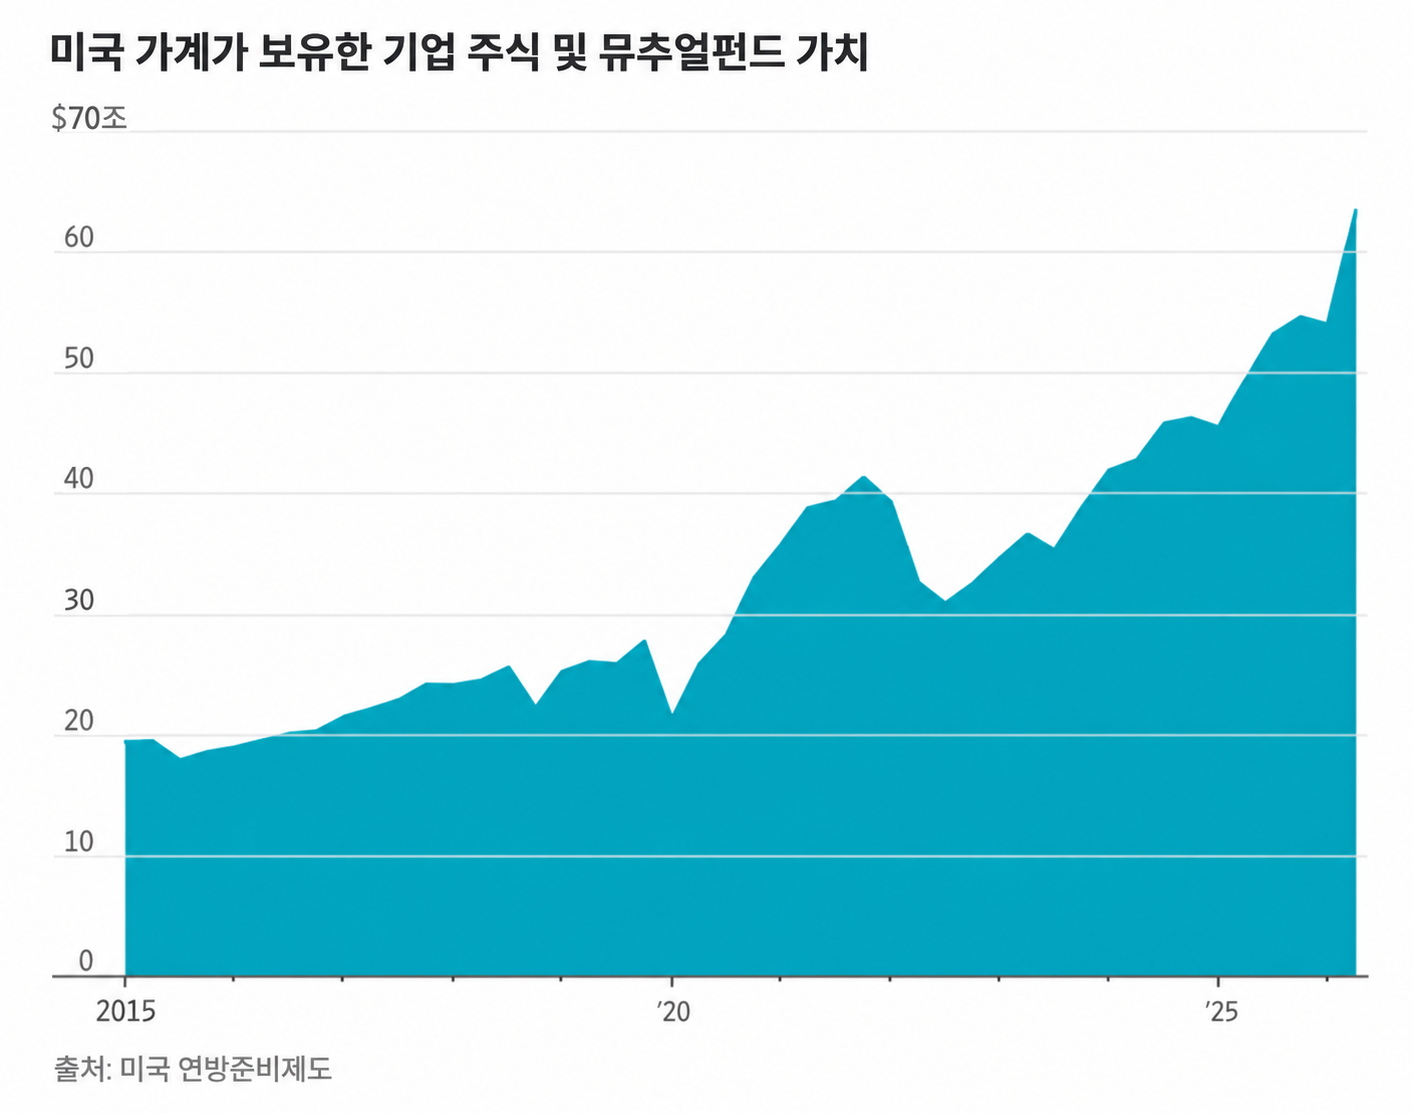
무엇보다 AI 투자는 주식시장에서 막대한 자산 증가를 가져왔다. 미국 연방준비제도에 따르면 2026년 2분기 현재 미국인이 보유한 주식과 뮤추얼펀드 규모는 63조 달러로, 2022년 말의 거의 두 배에 이르렀다. 노동자들은 주식이나 채권을 거의 보유하지 않기 때문에 이렇게 늘어난 금융자산 대부분은 이미 부유한 사람들에게 돌아갔다.
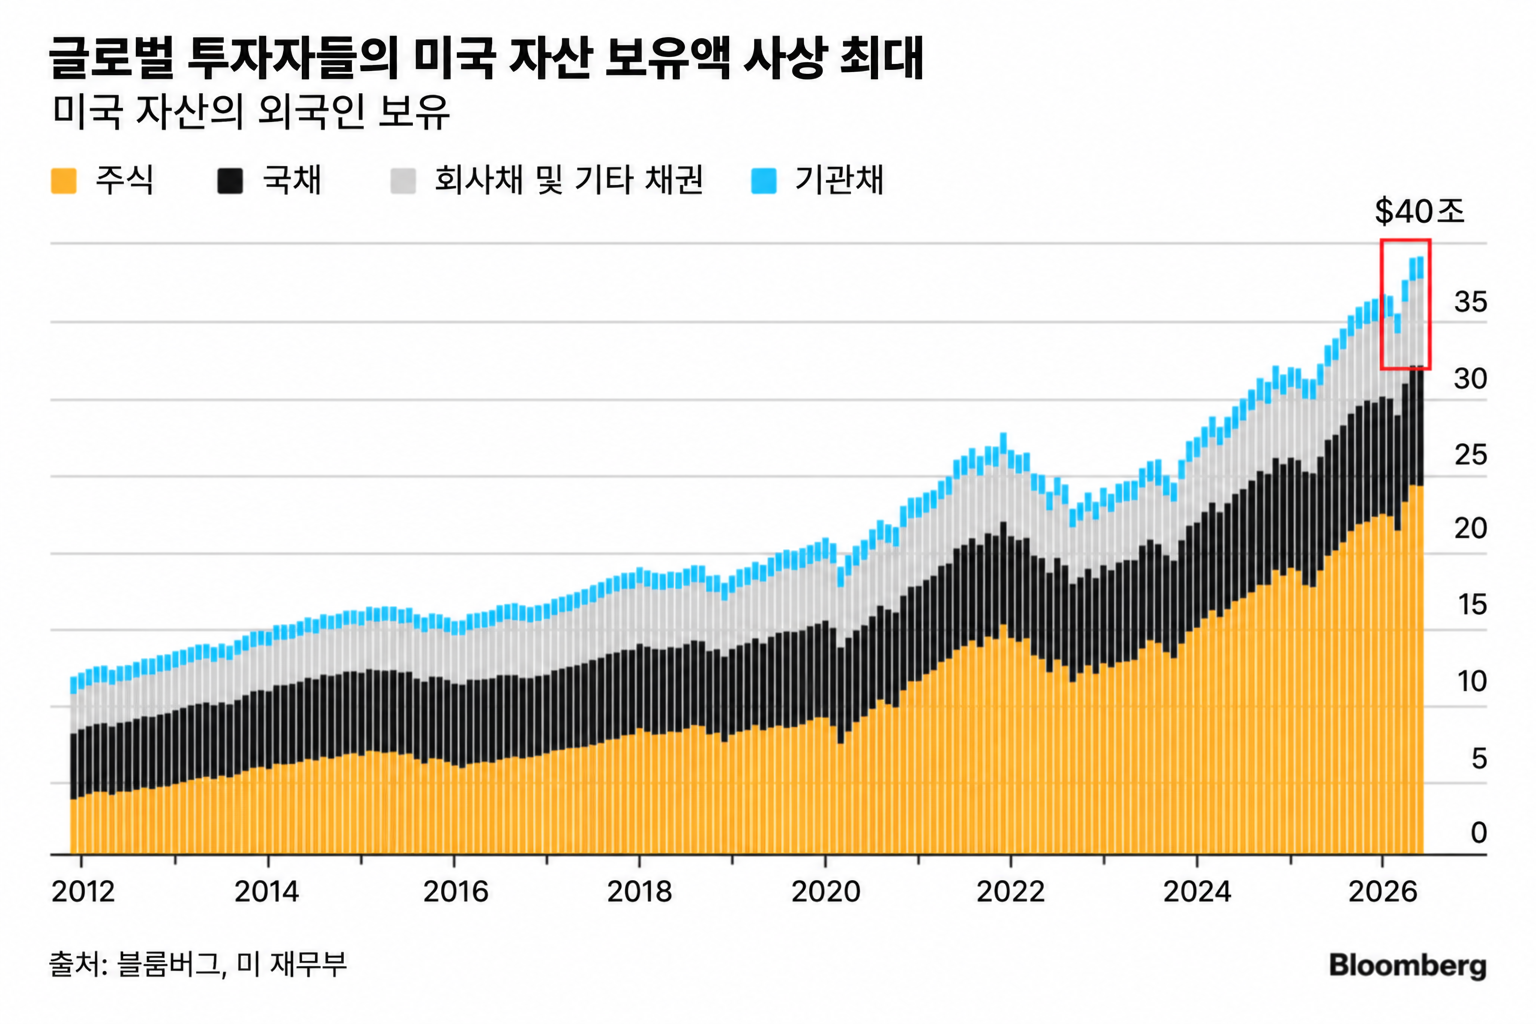
외국인 투자자들도 미국 자산으로 몰려들고 있다. 현재 이들은 미국 주식과 채권을 사상 최대인 39조 달러 규모로 보유하고 있으며, 2022년 이후 보유액을 크게 늘렸다. 이런 자금 유입은 달러 가치를 비교적 강하게 유지하고 주가를 끌어올리고 있다. 우크라이나와 이란에서 벌어지는 전쟁도 외국인 투자자들이 호황의 혜택을 얻기 위해 자산을 미국으로 옮기도록 부추긴다.
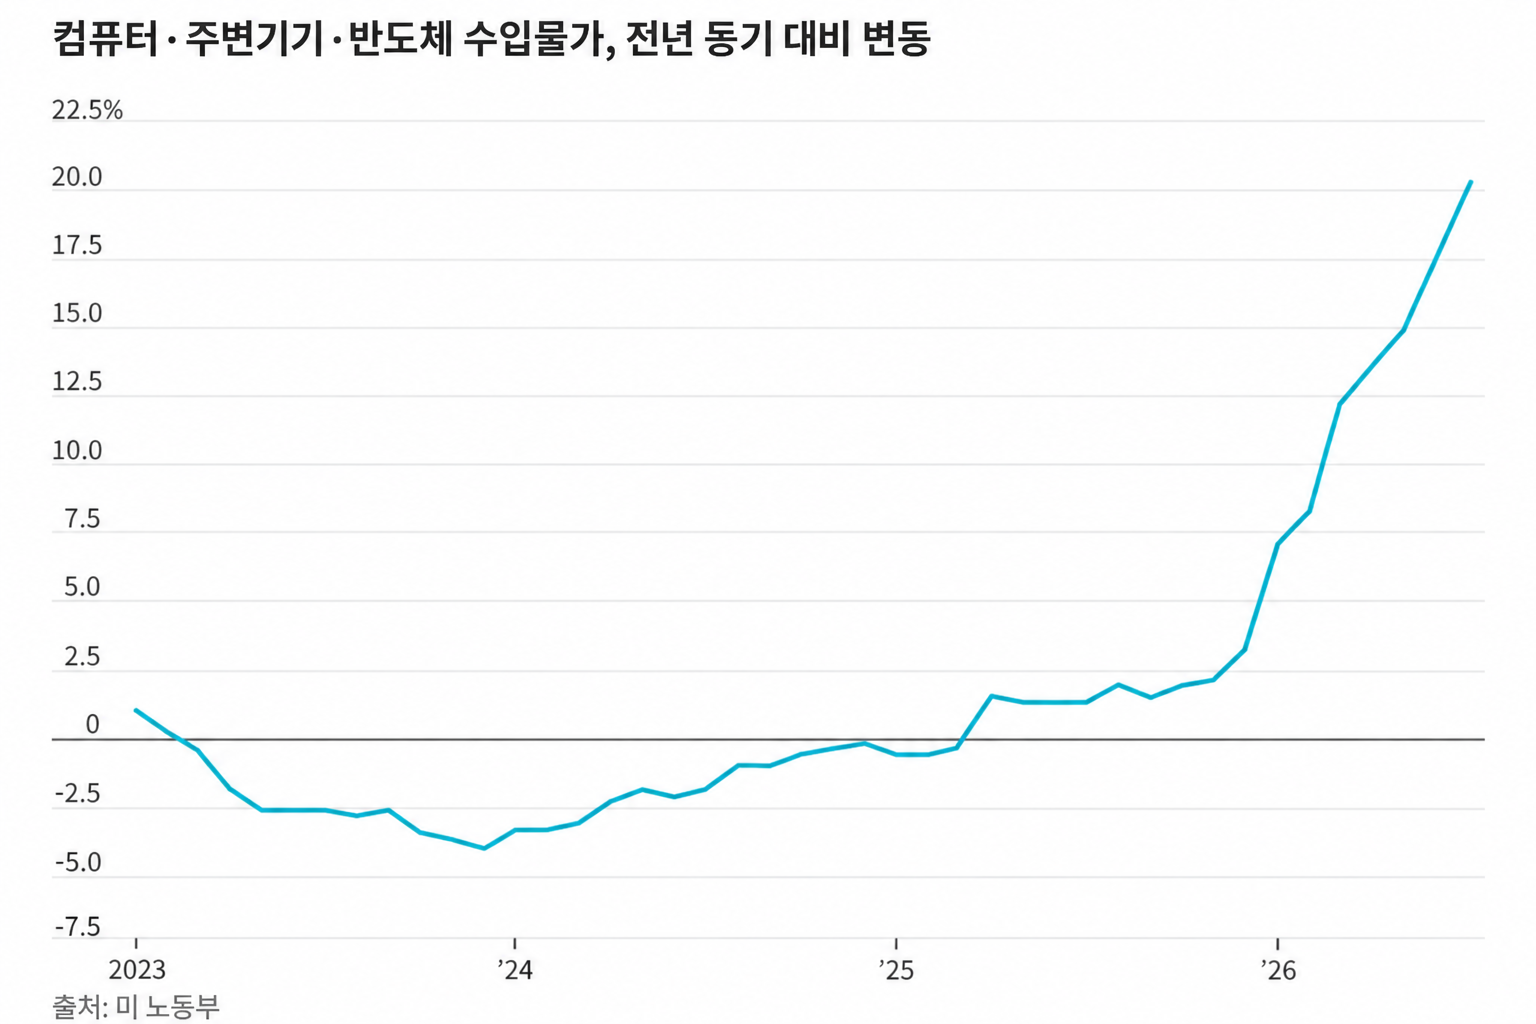
동시에 메모리 반도체처럼 데이터센터에 들어가는 장비 수요가 급증하면서 기술제품 가격도 오르고 있다. 8월 컴퓨터와 하드디스크 같은 주변기기, 반도체의 수입가격은 1년 전보다 20% 높았다. 이런 높은 수입가격은 아이폰과 게임기 같은 소비재 가격에도 상승 압력을 가하며 전반적인 인플레이션에 영향을 미치고 있다.
그러나 문제가 있다. 하이퍼스케일러의 지출과 현금흐름 사이의 격차가 빠르게 벌어지고 있다. 아마존, 메타, 마이크로소프트, 알파벳의 자본지출은 2027년 처음으로 1조 달러를 넘어설 전망이다. 반면 이들 기업의 합산 ‘잉여현금흐름’, 즉 기존 사업에서 벌어들이는 이익에서 나오는 현금은 1,000억 달러 아래로 떨어질 것으로 예상한다. 1년 전만 해도 잉여현금흐름은 약 2,000억 달러였고 자본지출은 3,000억 달러였다. 이제 AI 지출은 갈수록 가속하지만 이를 뒷받침할 현금은 사라지고 있다.
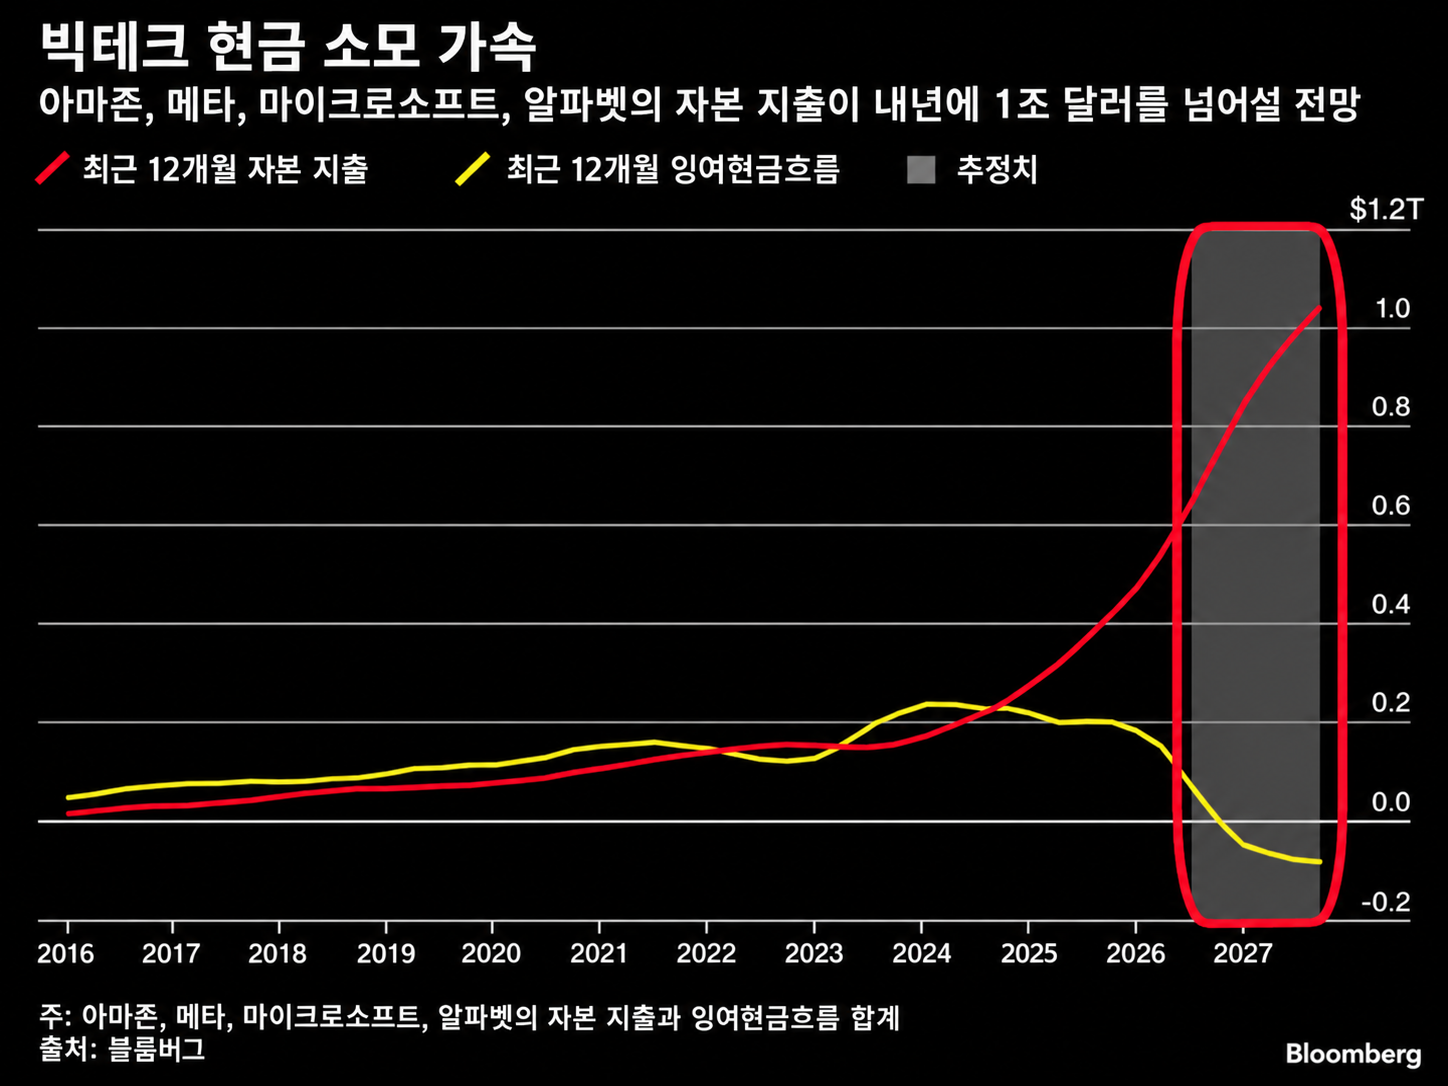
이 격차가 커질수록 하이퍼스케일러들은 AI 투자 자금을 조달하기 위해 채권시장과 주식시장에 더 의존해야 한다.
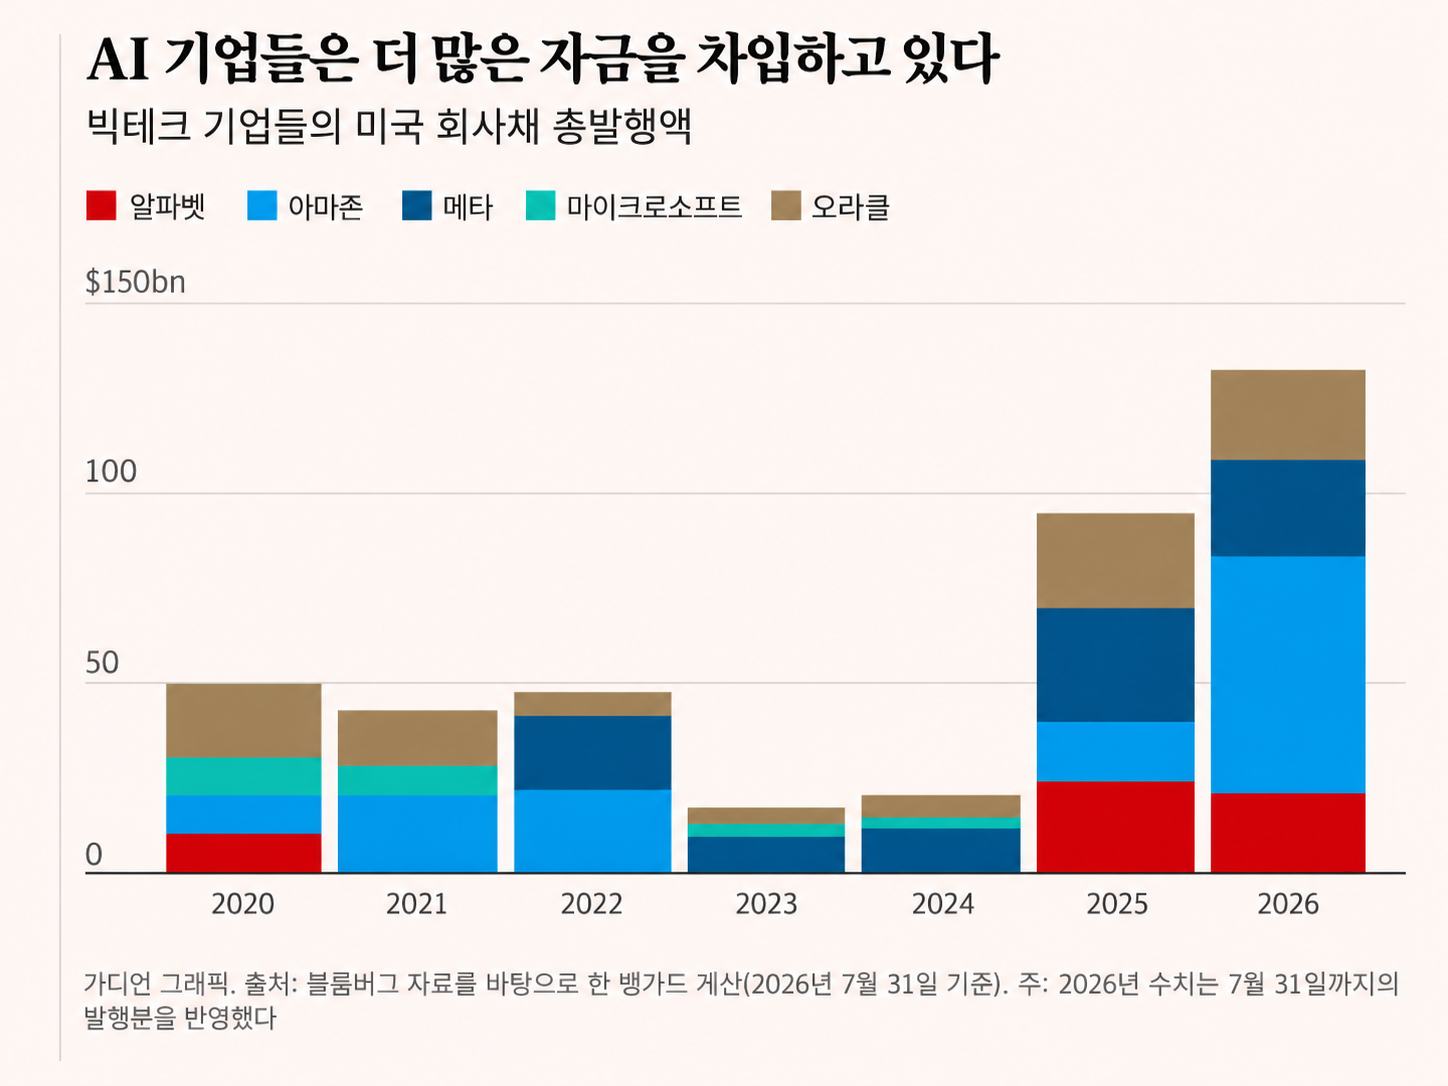
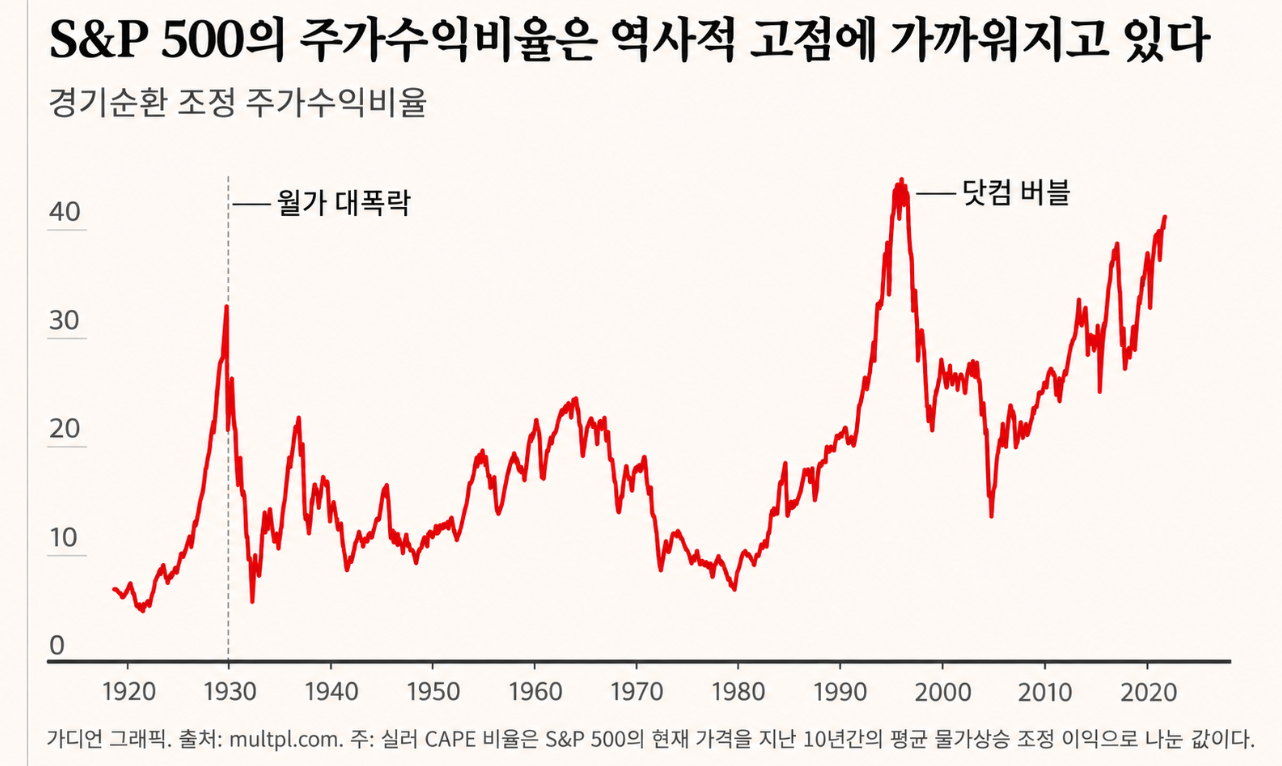
문제는 AI 투자가 충분한 수익, 즉 이윤을 만들어 내지 못할 경우 투자자들이 빠져나가면서 주식시장이 급락할 수 있다는 점이다. 미국 주식시장 가격은 현재 기업의 실제 이익에 비해 크게 고평가돼 있다. 주가를 주당순이익과 비교하는 장기 추세 비율인 경기조정 주가수익비율(CAPE)은 2008년 금융위기 직전 수준을 웃돌고 있으며, 2000년 닷컴 버블 붕괴 직전 수준에 거의 근접했다.
그렇다면 이익은 실제로 따라올까? 패덤컨설팅(Fathom Consulting)의 연구에 따르면 수조 달러 규모의 AI 붐이 수익을 내기 위해서는 관련 기술기업들의 AI 매출이 앞으로 2년 안에 6,000억~8,000억 달러 증가해야 한다. 그러나 컨설팅업체 팬뮤어 리버럼(Panmure Liberum)은 현재의 자본지출과 2030년까지의 매출 전망을 토대로 계산하면 알파벳, 메타, 마이크로소프트, 오라클의 투자자본 내부수익률이 마이너스가 된다고 분석했다.
따라서 하이퍼스케일러들이 택할 수 있는 길은 둘 중 하나다. 이미 투자한 자본에서 적정한 수익을 낼 수 있는 수준까지 AI 자본지출을 크게 줄이거나, 앞으로 AI 제품 수요가 기적적으로 폭증해 막대한 수익성을 확보해야 한다. 만약 지출을 줄이면 투자자들은 AI가 기대한 성과를 내지 못한다고 받아들일 것이고, 그에 따라 주식을 팔아치울 것이다. 그러면 시장 붕괴가 뒤따를 것이다. 결국 이들은 계속해서 더 많은 돈을 써야 한다.
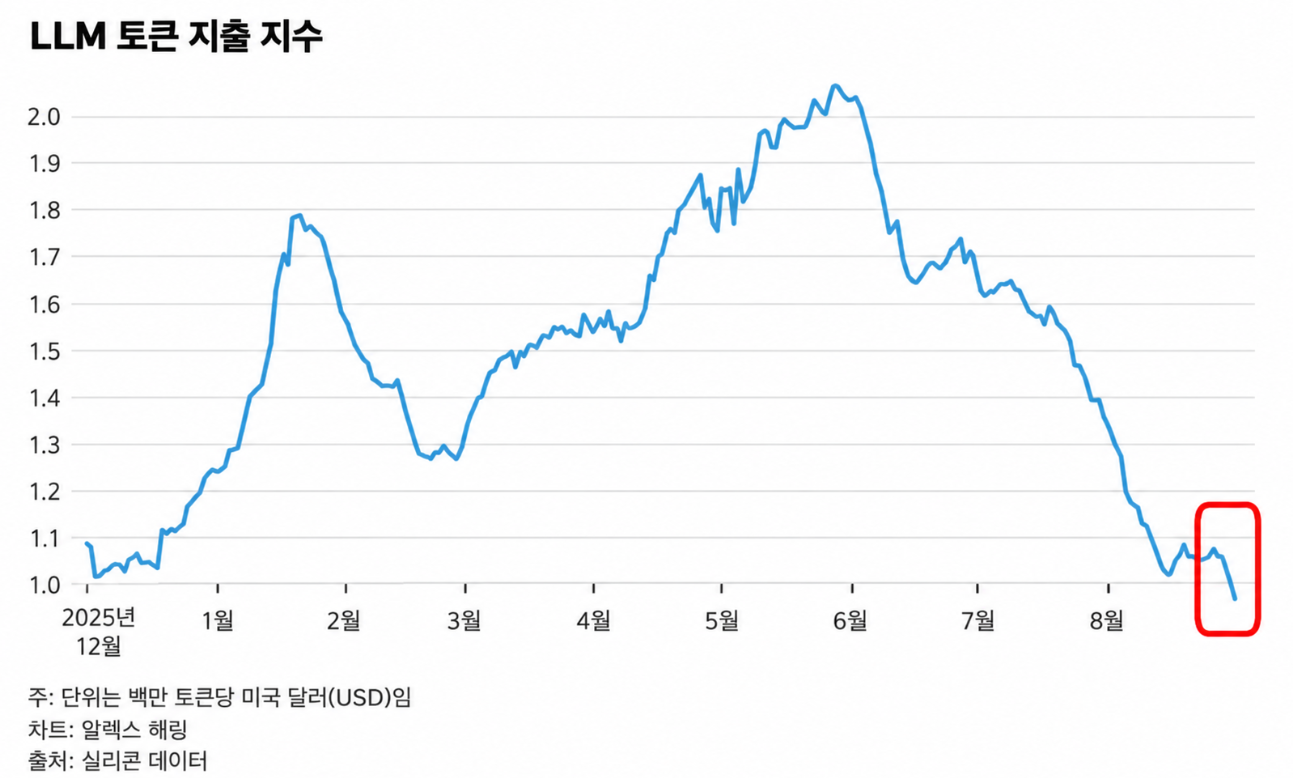
동시에 기업들이 AI 연산 비용, 즉 토큰 사용료로 받을 수 있는 가격은 빠르게 떨어지고 있다. 기업들이 AI 모델의 출력에 지불하는 시장가격을 추적하는 ‘대규모언어모델 토큰 지출 지수(LLM Token Expenditure Index)’는 0.97달러까지 하락했다. 지난해 말 지수를 만들기 시작한 이후 최저치이며, 여름 고점보다 50% 넘게 떨어졌다. 더 저렴한 모델과 중국의 오픈소스 경쟁자들이 등장하고 학습·추론 비용이 낮아지면서 AI 사용 비용도 빠르게 떨어지고 있다. 이는 AI 연구소들의 매출 성장세를 갉아먹고 있으며, AI 인프라 투자 비용을 감당하기는 더 어려워지고 있다.
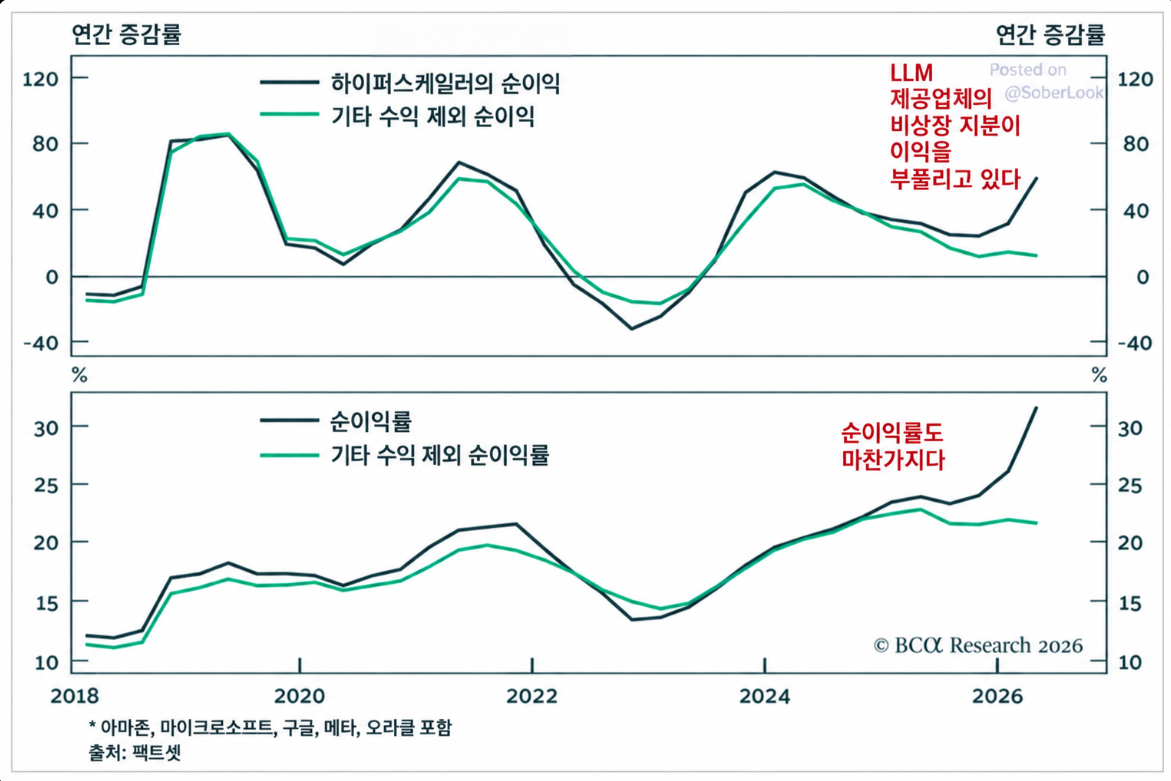
AI 연구소인 오픈에이아이(OpenAI)와 앤트로픽(Anthropic)은 곧 큰 수익을 낼 것이며 결국 하이퍼스케일러들도 그 이익을 나눠 갖게 될 것이라고 계속 주장한다. 그러나 이들 주장의 상당 부분은 의심스러운 이익 추정에 기대고 있다. AI 관련 투자이익이 기업 실적을 갈수록 부풀리고 있으며, 다른 AI 기업과 맺은 계약에서 발생하는, 이른바 ‘기타 수익’이 세전이익의 54%까지 늘었다.
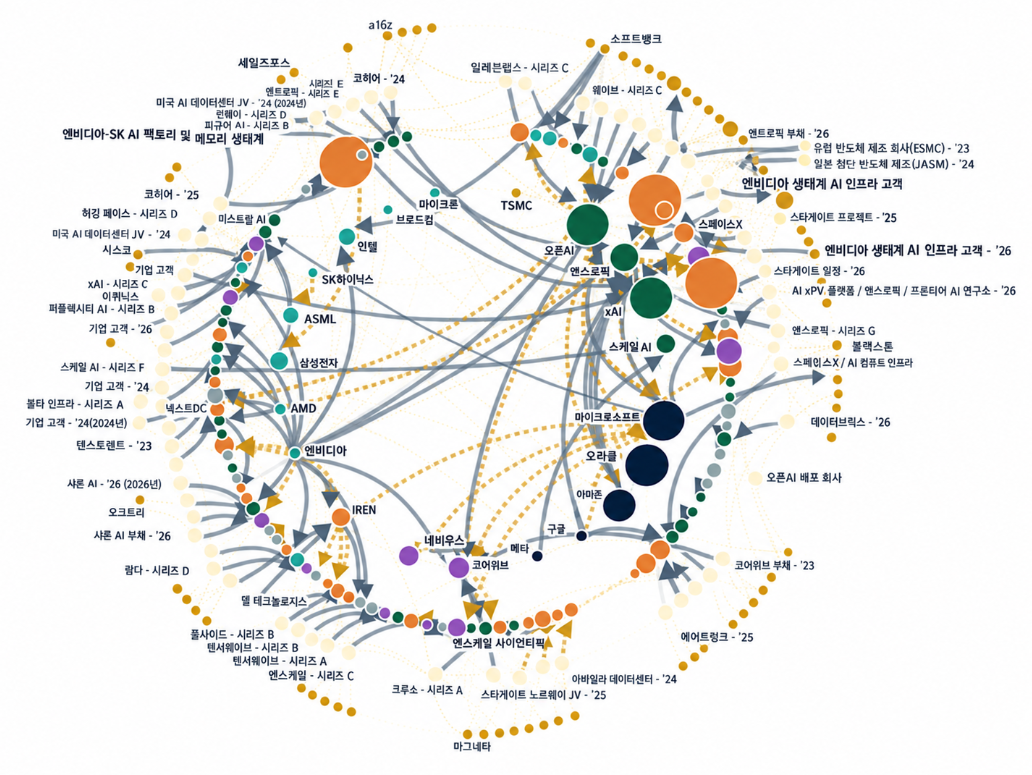
실제로 AI 기업들은 이른바 ‘순환금융(circular financing)’ 덕분에 겨우 버티고 있다. 한 기업이 다른 기업에 돈을 빌려주고, 돈을 받은 기업이 이를 바탕으로 수익을 냈다고 주장하는 방식이다. 소나자산운용(Sona Asset Management)은 AI 산업 전체를 분석해 주요 기업들 사이의 연결관계를 정리했다. 모두가 다른 기업의 성공에 의존하고 있다.
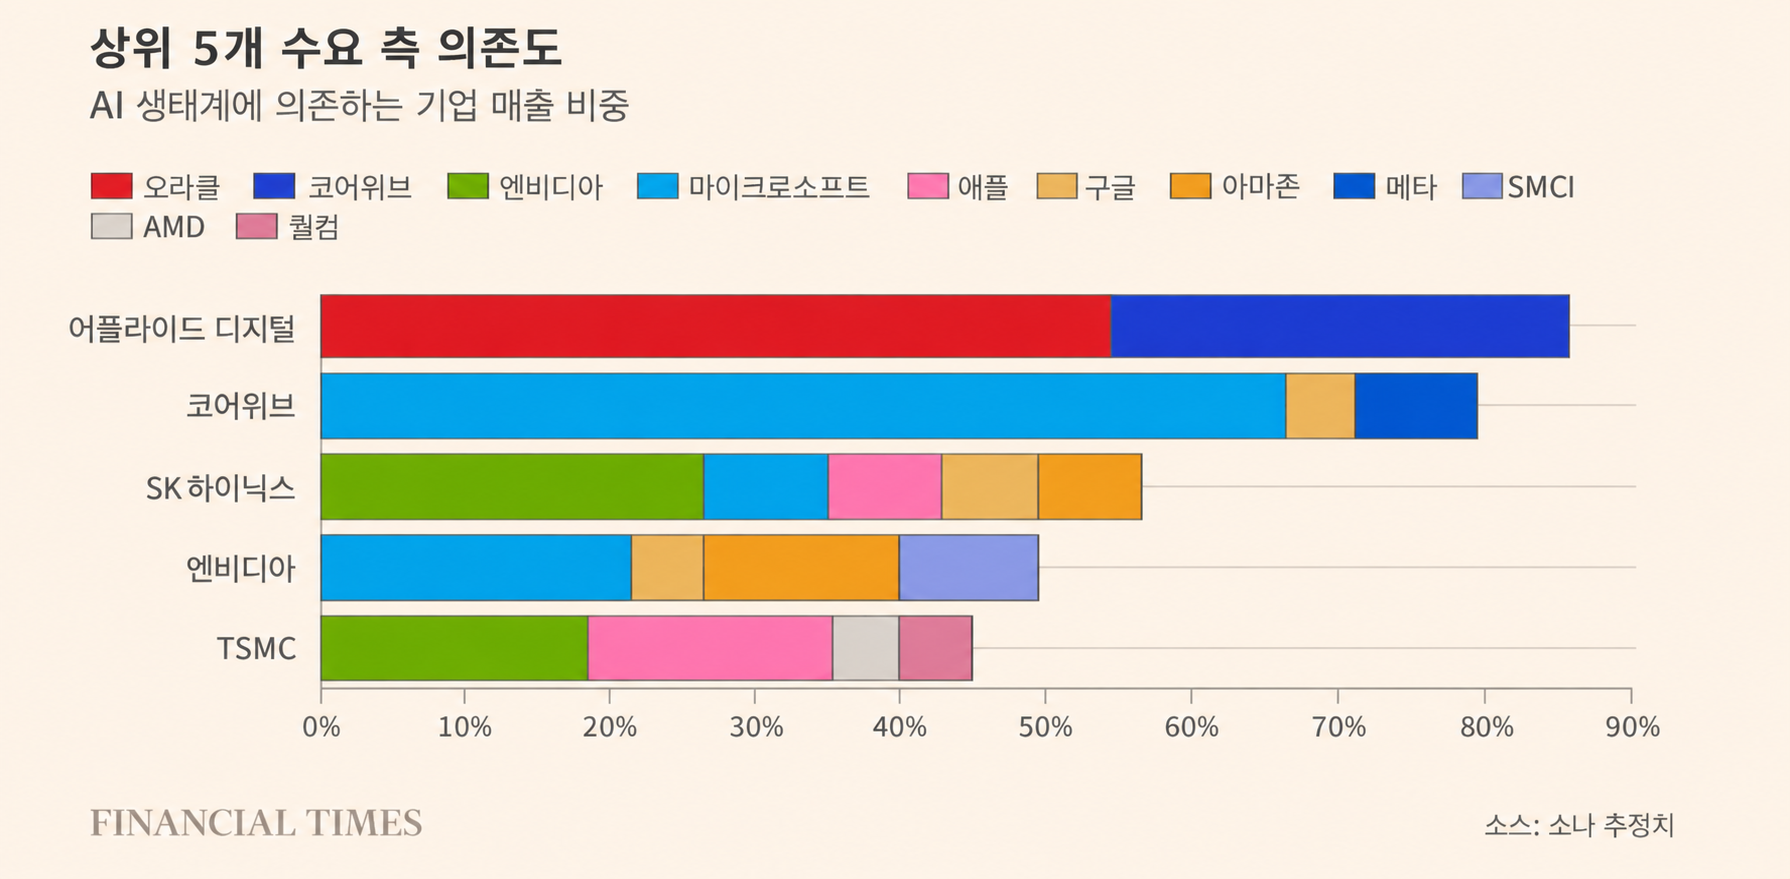
소나는 AI 기업들의 매출이 다른 한두 개 AI 기업의 자본지출 결정에 거의 전적으로 묶여 있다는 사실도 확인했다. 시스템 전체가 붕괴할 조건이 만들어지고 있는 셈이다.
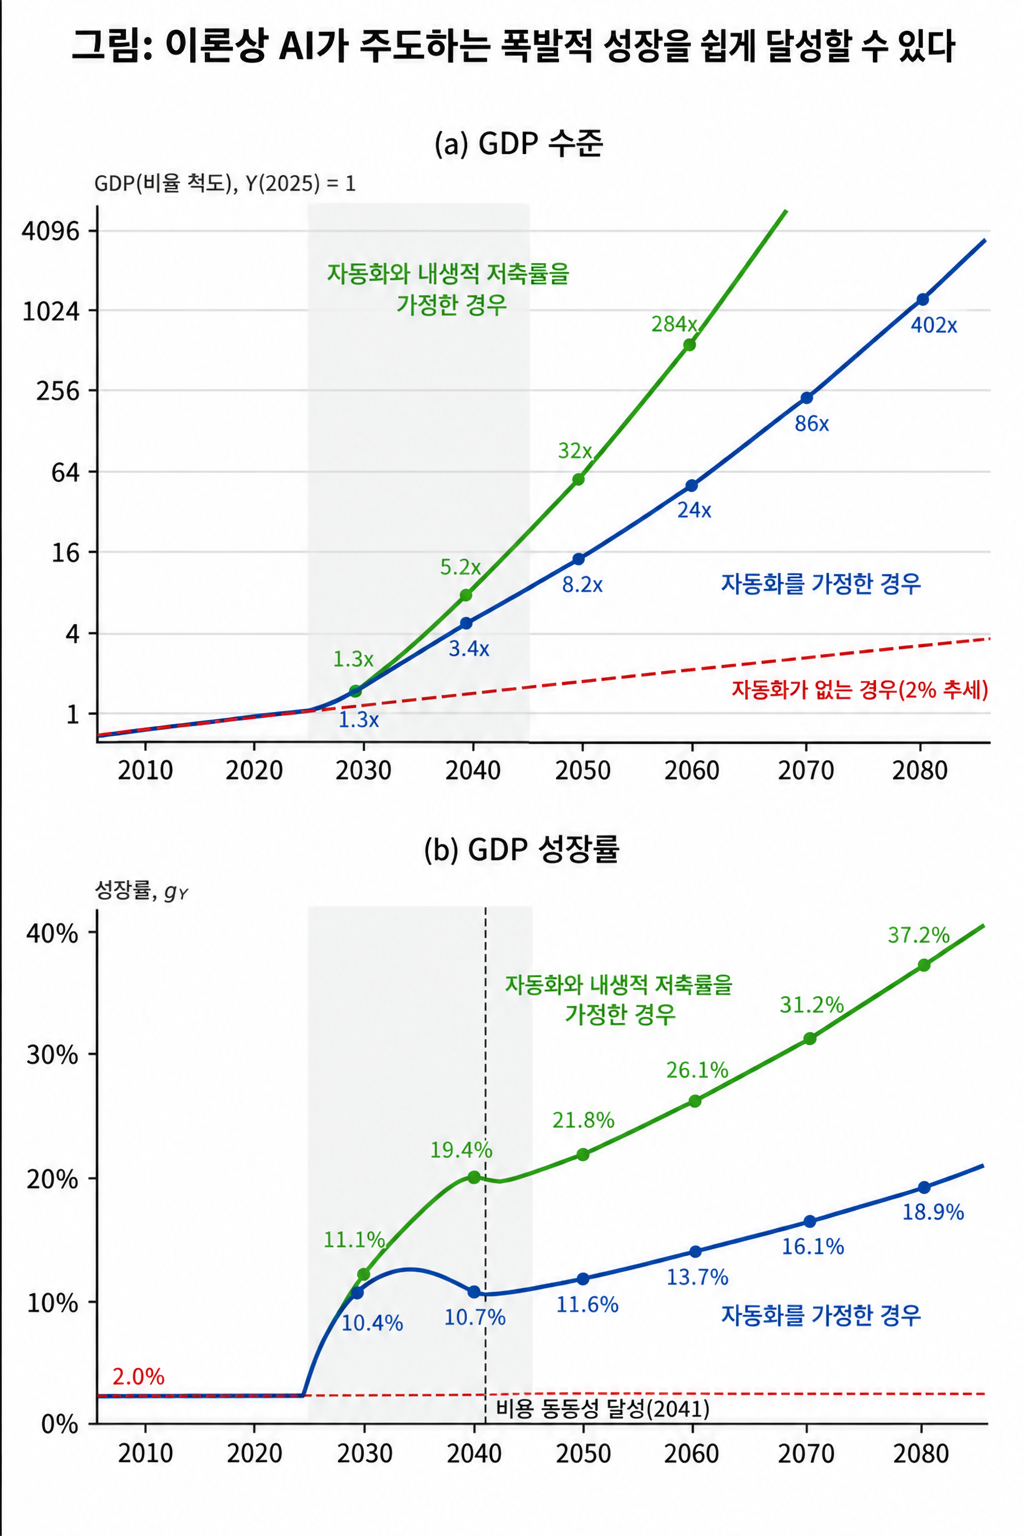
핵심적인 질문은 AI가 정말 미국의 노동생산성을 도약시켜 한 세대에 걸친 경제발전을 이끌 수 있느냐다. AI 연구소 앤트로픽은 11월 일반 투자자들에게 1,000억 달러 규모의 주식을 발행하려 한다. 그렇게 되면 기업가치는 무려 2조 달러에 이른다. 앤트로픽은 이를 뒷받침하기 위해 보고서를 발표했다.보고서는 AI가 본격적으로 확산하면 2030년까지 미국 GDP가 32% 증가할 수 있으며, 연간 GDP 성장률이 최대 15%에 이를 수 있다고 주장했다(현재 미국 경제의 성장률은 잘해야 2.5% 수준이다).
이는 터무니없는 주장이다. 미국의 모든 기업이 사업 운영에 AI 에이전트와 도구를 도입하고, 더 이상 필요하지 않은 노동자 수백만 명을 해고하면서 AI가 생산성 증가를 획기적으로 끌어올린다는 가정에 기대고 있기 때문이다.
역사적으로 자동화는 지난 200년 동안 매년 전체 업무의 약 2%씩 진행됐지만, 경제성장률을 2%보다 훨씬 높게 끌어올린 적은 없었다. 과거 이른바 ‘범용기술(general-purpose technologies)’도 기술 자체가 작동하기 시작한 뒤 실제 경제 전반에 확산하기까지 수십 년이 걸렸다. 예를 들어 전력화가 공장 생산성에 뚜렷하게 나타나기까지 약 40년이 걸렸다. 마찬가지로 코민(Comin)과 메스티에리(Mestieri)가 여러 국가의 기술 도입을 연구한 결과평균 도입 지연 기간은 약 45년이었고, 비교적 최근 기술조차 7~18년이 걸렸다.
AI 도입 속도는 개인용컴퓨터나 인터넷보다 훨씬 빠른 것으로 보인다.그러나 도입은 첫 단계에 불과하다. 기업들이 필요한 보완 투자를 하는 동안 측정 가능한 생산성은 처음에는 오히려 떨어지는 경우가 많다. 브린욜프슨(Brynjolfsson), 록(Rock), 시버슨(Syverson)이 말한 ‘생산성 J곡선’이다.가장 낙관적인 업계 인사들조차 이를 인정하기 시작했다. 예를 들어 샘 올트먼(Sam Altman)은 최근 이렇게 말했다.“내가 몇 가지를 잘못 판단했다고 생각한다. 그중 하나는 속도에 관한 것이다. 경제에는 엄청난 관성이 존재한다. […] 우리 모두 시간표를 너무 야심 차게 잡았다. […] 사회와 경제는 더 천천히 적응할 것이다.”
그리고 대부분의 노동은 물리적인 일이라는 점을 기억해야 한다. AI 능력의 폭발적인 증가는 무엇보다 인지 능력의 폭발적인 증가다. 그러나 컴퓨터로 수행할 수 있는 업무가 차지하는 비중은 경제 전체의 약 3분의 1에 불과하다(Epoch AI 원격 근무 관련 글). 나머지 GDP는 광산과 건설현장, 주방, 병원, 요양시설에서 만들어진다. 따라서 2035년까지 전체 업무의 3분의 2를 자동화하려면 물리적 노동의 상당 부분을 수행할 로봇이 필요하다. 이런 로봇 수십억 대를 10년 안에 설계하고 생산하고 설치하고 유지해야 한다. 분명 발전은 이뤄지고 있지만 로봇 기술의 발전 속도는 소프트웨어보다 느리다. 노동자 한 명을 고용하는 비용과 비슷한 수준에서 다양한 육체노동을 수행할 수 있는 로봇은 아직 가시권에 들어오지 않았다.
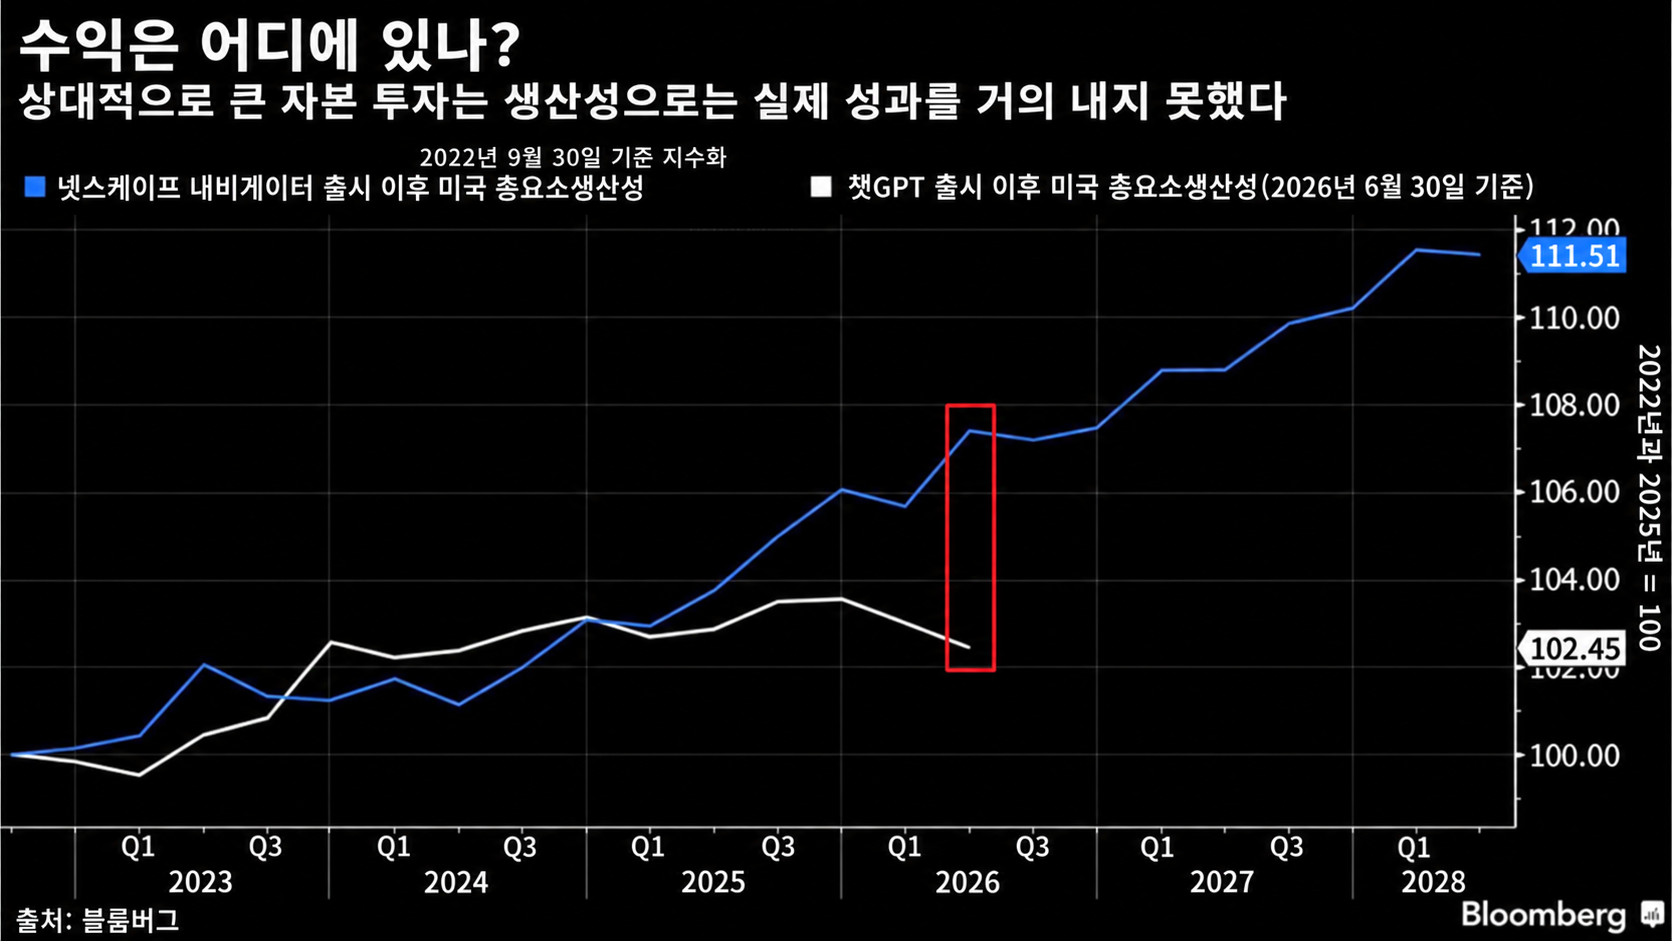
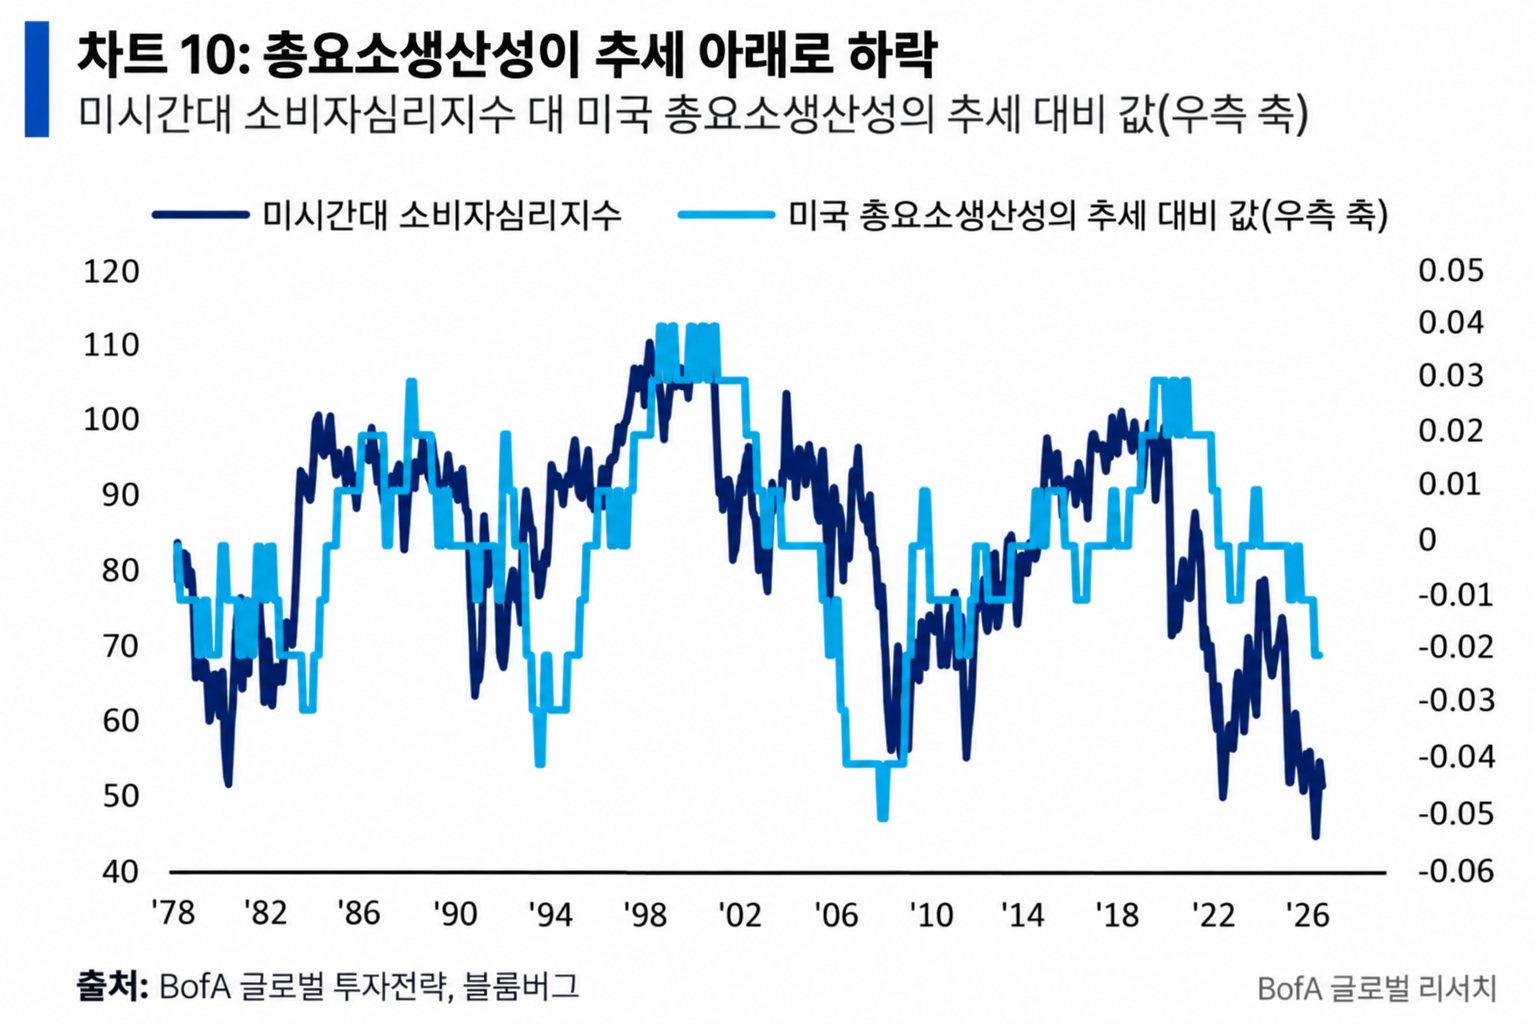
지금까지 경제 전체의 생산성이 뚜렷하게 향상됐다는 증거는 거의 없다. 오히려 신기술이 생산성에 미친 영향을 측정하는 총요소생산성은 장기 추세보다 낮아지고 있다.
기업들의 AI 도입이 늘고 있는 것은 사실이다. 적어도 서비스업에서는 그렇다. 불과 2년 만에 AI 사용 비율은 서비스 기업에서 25%에서 61%로, 제조업에서는 16%에서 51%로 증가했다. 그러나 실제 업무에서 AI를 정기적으로 사용하는 노동자는 서비스업의 17%, 제조업의 7%에 불과하다.
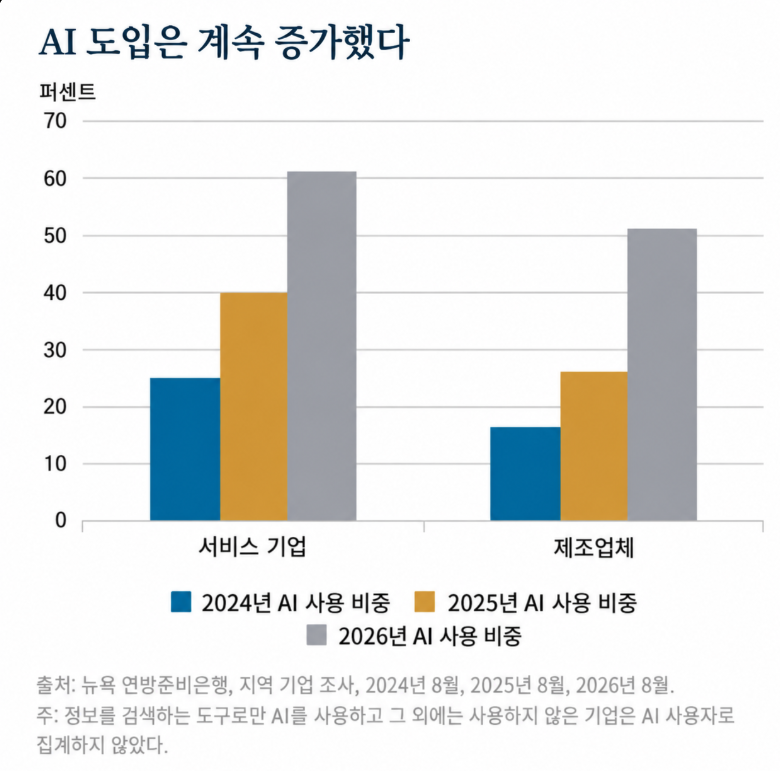
뉴욕 연방준비은행도 인정했듯이“다음 단계가 훨씬 더 중요할 것이다. 현재 AI는 주로 사람들이 더 빠르게 글을 쓰고, 요약하고, 코딩하고, 분석하도록 돕는다. 앞으로는 에이전트와 전문화된 도구들이 전체 업무 흐름을 처리할 수 있다. 그때가 되면 생산성과 고용에 미치는 영향이 정말 다른 차원으로 넘어갈 수 있다. 기업의 지출은 여전히 비교적 제한적이지만 AI 사용은 폭발적으로 늘고 있고 지능의 가격은 계속 떨어지고 있다. 이는 AI 확산과 생산성에는 매우 낙관적인 신호지만, 생태계 안의 모든 기업이 수익을 내는 데도 긍정적인지는 훨씬 불분명하다.”
다시 말해 생산성 증가율은 결국 높아질 수 있지만, AI 사용 가격이 떨어지면서 수익성이 희생될 가능성이 있다. 자본주의가 가진 전형적인 모순이다.
AI 대규모언어모델(LLM)의 본질 자체에도 여전히 균열이 존재한다. 2년 전 옥스퍼드대와 케임브리지대 연구진은 AI가 생성한 콘텐츠만으로 학습한 모든 LLM이 되돌릴 수 없는 이상 현상을 일으킨다는 사실을 입증했다. 새로운 모델은 이전 모델이 작성한 내용만 학습한다. 9세대에 이르면 새 모델은 자신이 무슨 이야기를 하고 있는지조차 잊어버렸다. 중세 교회 첨탑에 관해 물으면 산토끼 목록을 답으로 내놓았다. 연구자들은 이를 ‘모델 붕괴(model collapse)’라고 불렀다. 누군가 기계가 만든 결과물을 인터넷에 올릴 때마다 다음 모델의 출력은 조금씩 더 평범하고 평균적인 것으로 변한다.
다가오는 붕괴를 알리는 경고 신호는 계속 늘고 있다. 채권가격이 하락하는 가운데 금리가 상승하는 흐름이 위기를 촉발할 수도 있다. 또는 앤트로픽이나 오픈에이아이의 기업공개(IPO) 실패가 도화선이 될 수도 있다. 중국을 비롯한 여러 지역에서 이른바 ‘오픈 웨이트(open-weight)’ LLM 모델과의 경쟁이 급격히 심화하면서 수익성이 무너질 가능성도 있다. 미국 경제 역사상 가장 큰 도박은 매우 위험한 도박이다.
[출처] AI: the biggest economic bet in US history – Michael Roberts Blog
[번역] 하주영
- 덧붙이는 말
-
마이클 로버츠(Michael Roberts)는 런던 시에서 40년 넘게 마르크스 경제학자로 일하며, 세계 자본주의를 면밀히 관찰해 왔다. 참세상은 이 글을 공동 게재한다.